
تأثیر نرخ بهره بر معاملات ملکی
نرخ بهره یکی از مهمترین عوامل تأثیرگذار بر بازار معاملات ملکی و خرید و فروش املاک در ایران است. تغییرات در نرخ بهره نه تنها بر توانایی خریداران برای دریافت وام تأثیر میگذارد، بلکه میتواند تقاضا و عرضه را در بازار املاک نیز تحت تأثیر قرار دهد. در این مقاله، به بررسی تأثیر نرخ بهره […]
نرخ بهره یکی از مهمترین عوامل تأثیرگذار بر بازار معاملات ملکی و خرید و فروش املاک در ایران است. تغییرات در نرخ بهره نه تنها بر توانایی خریداران برای دریافت وام تأثیر میگذارد، بلکه میتواند تقاضا و عرضه را در بازار املاک نیز تحت تأثیر قرار دهد. در این مقاله، به بررسی تأثیر نرخ بهره بر معاملات ملکی، عوامل مرتبط با آن و راهکارهایی برای کاهش تأثیرات منفی احتمالی میپردازیم.
نرخ بهره و ارتباط آن با وامهای مسکونی
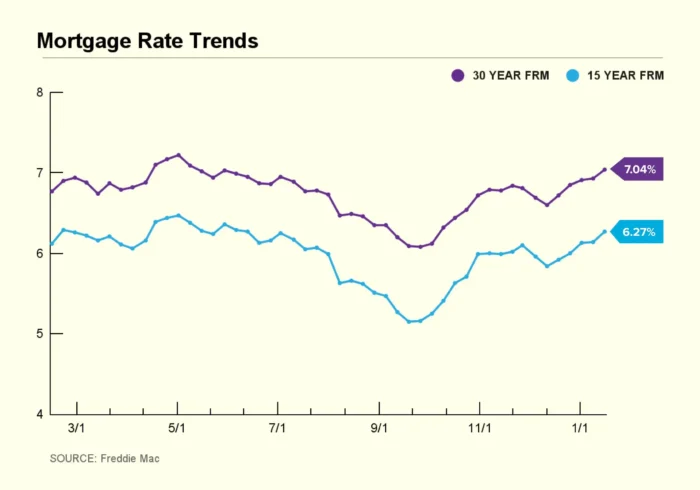
وقتی صحبت از خرید ملک میشود، بسیاری از خریداران به وام مسکونی متکی هستند. نرخ بهره، هزینهای است که بانکها برای ارائه وام به خریداران دریافت میکنند. افزایش نرخ بهره باعث میشود که هزینههای ماهانه وام افزایش یابد و در نتیجه توان خرید خریداران کاهش یابد. این موضوع میتواند منجر به کاهش تقاضا در بازار املاک شود، زیرا بسیاری از خریداران نتوانند هزینههای بیشتری را برای پرداخت وام تحمل کنند.
از سوی دیگر، کاهش نرخ بهره میتواند باعث افزایش توان خرید خریداران شود. در این شرایط، هزینههای وام کاهش مییابد و افراد بیشتری توانایی خرید ملک را پیدا میکنند. این موضوع میتواند منجر به افزایش تقاضا در بازار املاک و افزایش قیمتهای ملک شود.
تأثیر نرخ بهره بر قیمتهای ملک
نرخ بهره بهطور مستقیم بر قیمتهای ملک تأثیر میگذارد. زمانی که نرخ بهره بالا است، خریداران کمتر تمایل به خرید ملک دارند، زیرا هزینههای وام برایشان سنگینتر میشود. این کاهش تقاضا میتواند باعث کاهش قیمتهای ملک شود، اما در برخی موارد، اگر عرضه محدود باشد، قیمتها ممکن است به دلیل رقابت کمتر بین خریداران، کاهش نیابند.
در مقابل، کاهش نرخ بهره میتواند باعث افزایش تقاضا شود. در این شرایط، خریداران بیشتری توانایی پرداخت وام را دارند و این موضوع میتواند منجر به افزایش قیمتهای ملک شود، به خصوص اگر عرضه محدود باشد. بنابراین، نرخ بهره میتواند به عنوان یک اهرم مهم در تنظیم بازار املاک عمل کند.
عوامل دیگر تأثیرگذار بر معاملات ملکی
علاوه بر نرخ بهره، عوامل دیگری نیز بر معاملات ملکی تأثیر میگذارند. برخی از این عوامل شامل شرایط اقتصادی کلان، سیاستهای دولت در زمینه املاک، دسترسی به وامهای مسکونی، و حتی تغییرات در جمعیت و مهاجرت هستند. برای مثال، اگر اقتصاد در حال رکود باشد، حتی با نرخ بهره پایین، خریداران ممکن است به دلیل عدم اطمینان از آینده اقتصادی، تمایل به خرید ملک نداشته باشند.
همچنین، سیاستهای دولت مانند کاهش مالیات بر معاملات املاک یا ارائه تسهیلات ویژه برای خرید ملک میتواند تأثیر قابل توجهی بر بازار داشته باشد. این سیاستها میتوانند تقاضا را افزایش داده و باعث تعادل بین عرضه و تقاضا شوند.
راهکارهای مقابله با تأثیرات منفی نرخ بهره بالا
اگر نرخ بهره بالا باشد، خریداران میتوانند با استفاده از برخی راهکارها، تأثیرات منفی آن را کاهش دهند. یکی از این راهکارها، افزایش مدت زمان پرداخت وام است. با افزایش مدت زمان، هزینههای ماهانه کاهش مییابد، اما در مجموع هزینه کلی وام افزایش مییابد. این موضوع میتواند برای برخی از خریداران مناسب باشد، به خصوص اگر توانایی پرداخت هزینههای بالاتر را نداشته باشند.
راهکار دیگر، استفاده از وامهای با نرخ بهره متغیر است. در این نوع وامها، نرخ بهره ممکن است در طول زمان تغییر کند، اما در برخی شرایط میتواند برای خریداران مفید باشد، به خصوص اگر انتظار کاهش نرخ بهره در آینده را داشته باشند.
همچنین، خریداران میتوانند با افزایش سرمایه اولیه خود، تأثیر نرخ بهره را کاهش دهند. سرمایه اولیه بیشتر باعث میشود که میزان وام کاهش یابد و در نتیجه هزینههای ماهانه کمتر شود.
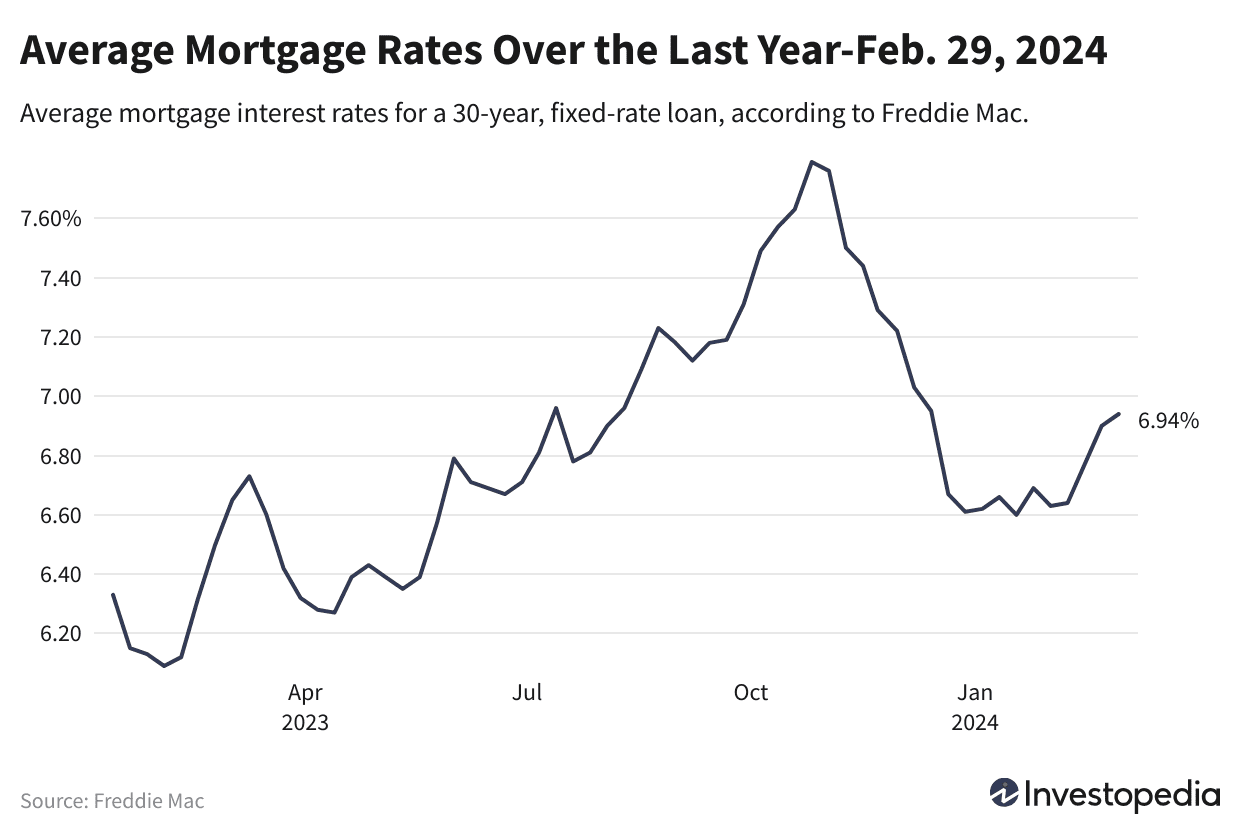
نرخ بهره و بازار اجاره ملک
نرخ بهره نه تنها بر خرید ملک تأثیر میگذارد، بلکه میتواند بر بازار اجاره نیز تأثیرگذار باشد. زمانی که نرخ بهره بالا است، برخی از خریداران بالقوه ممکن است به جای خرید ملک، به اجاره ملک روی آورند، زیرا هزینههای وام برایشان سنگینتر است. این موضوع میتواند باعث افزایش تقاضا برای اجاره و در نتیجه افزایش قیمتهای اجاره شود.
در مقابل، کاهش نرخ بهره میتواند باعث کاهش تقاضا برای اجاره شود، زیرا خریداران بیشتری توانایی خرید ملک را پیدا میکنند. این موضوع میتواند منجر به کاهش قیمتهای اجاره شود، به خصوص اگر تعداد ملکهای قابل اجاره نیز کاهش یابد.
پیشبینی آینده بازار املاک با توجه به نرخ بهره
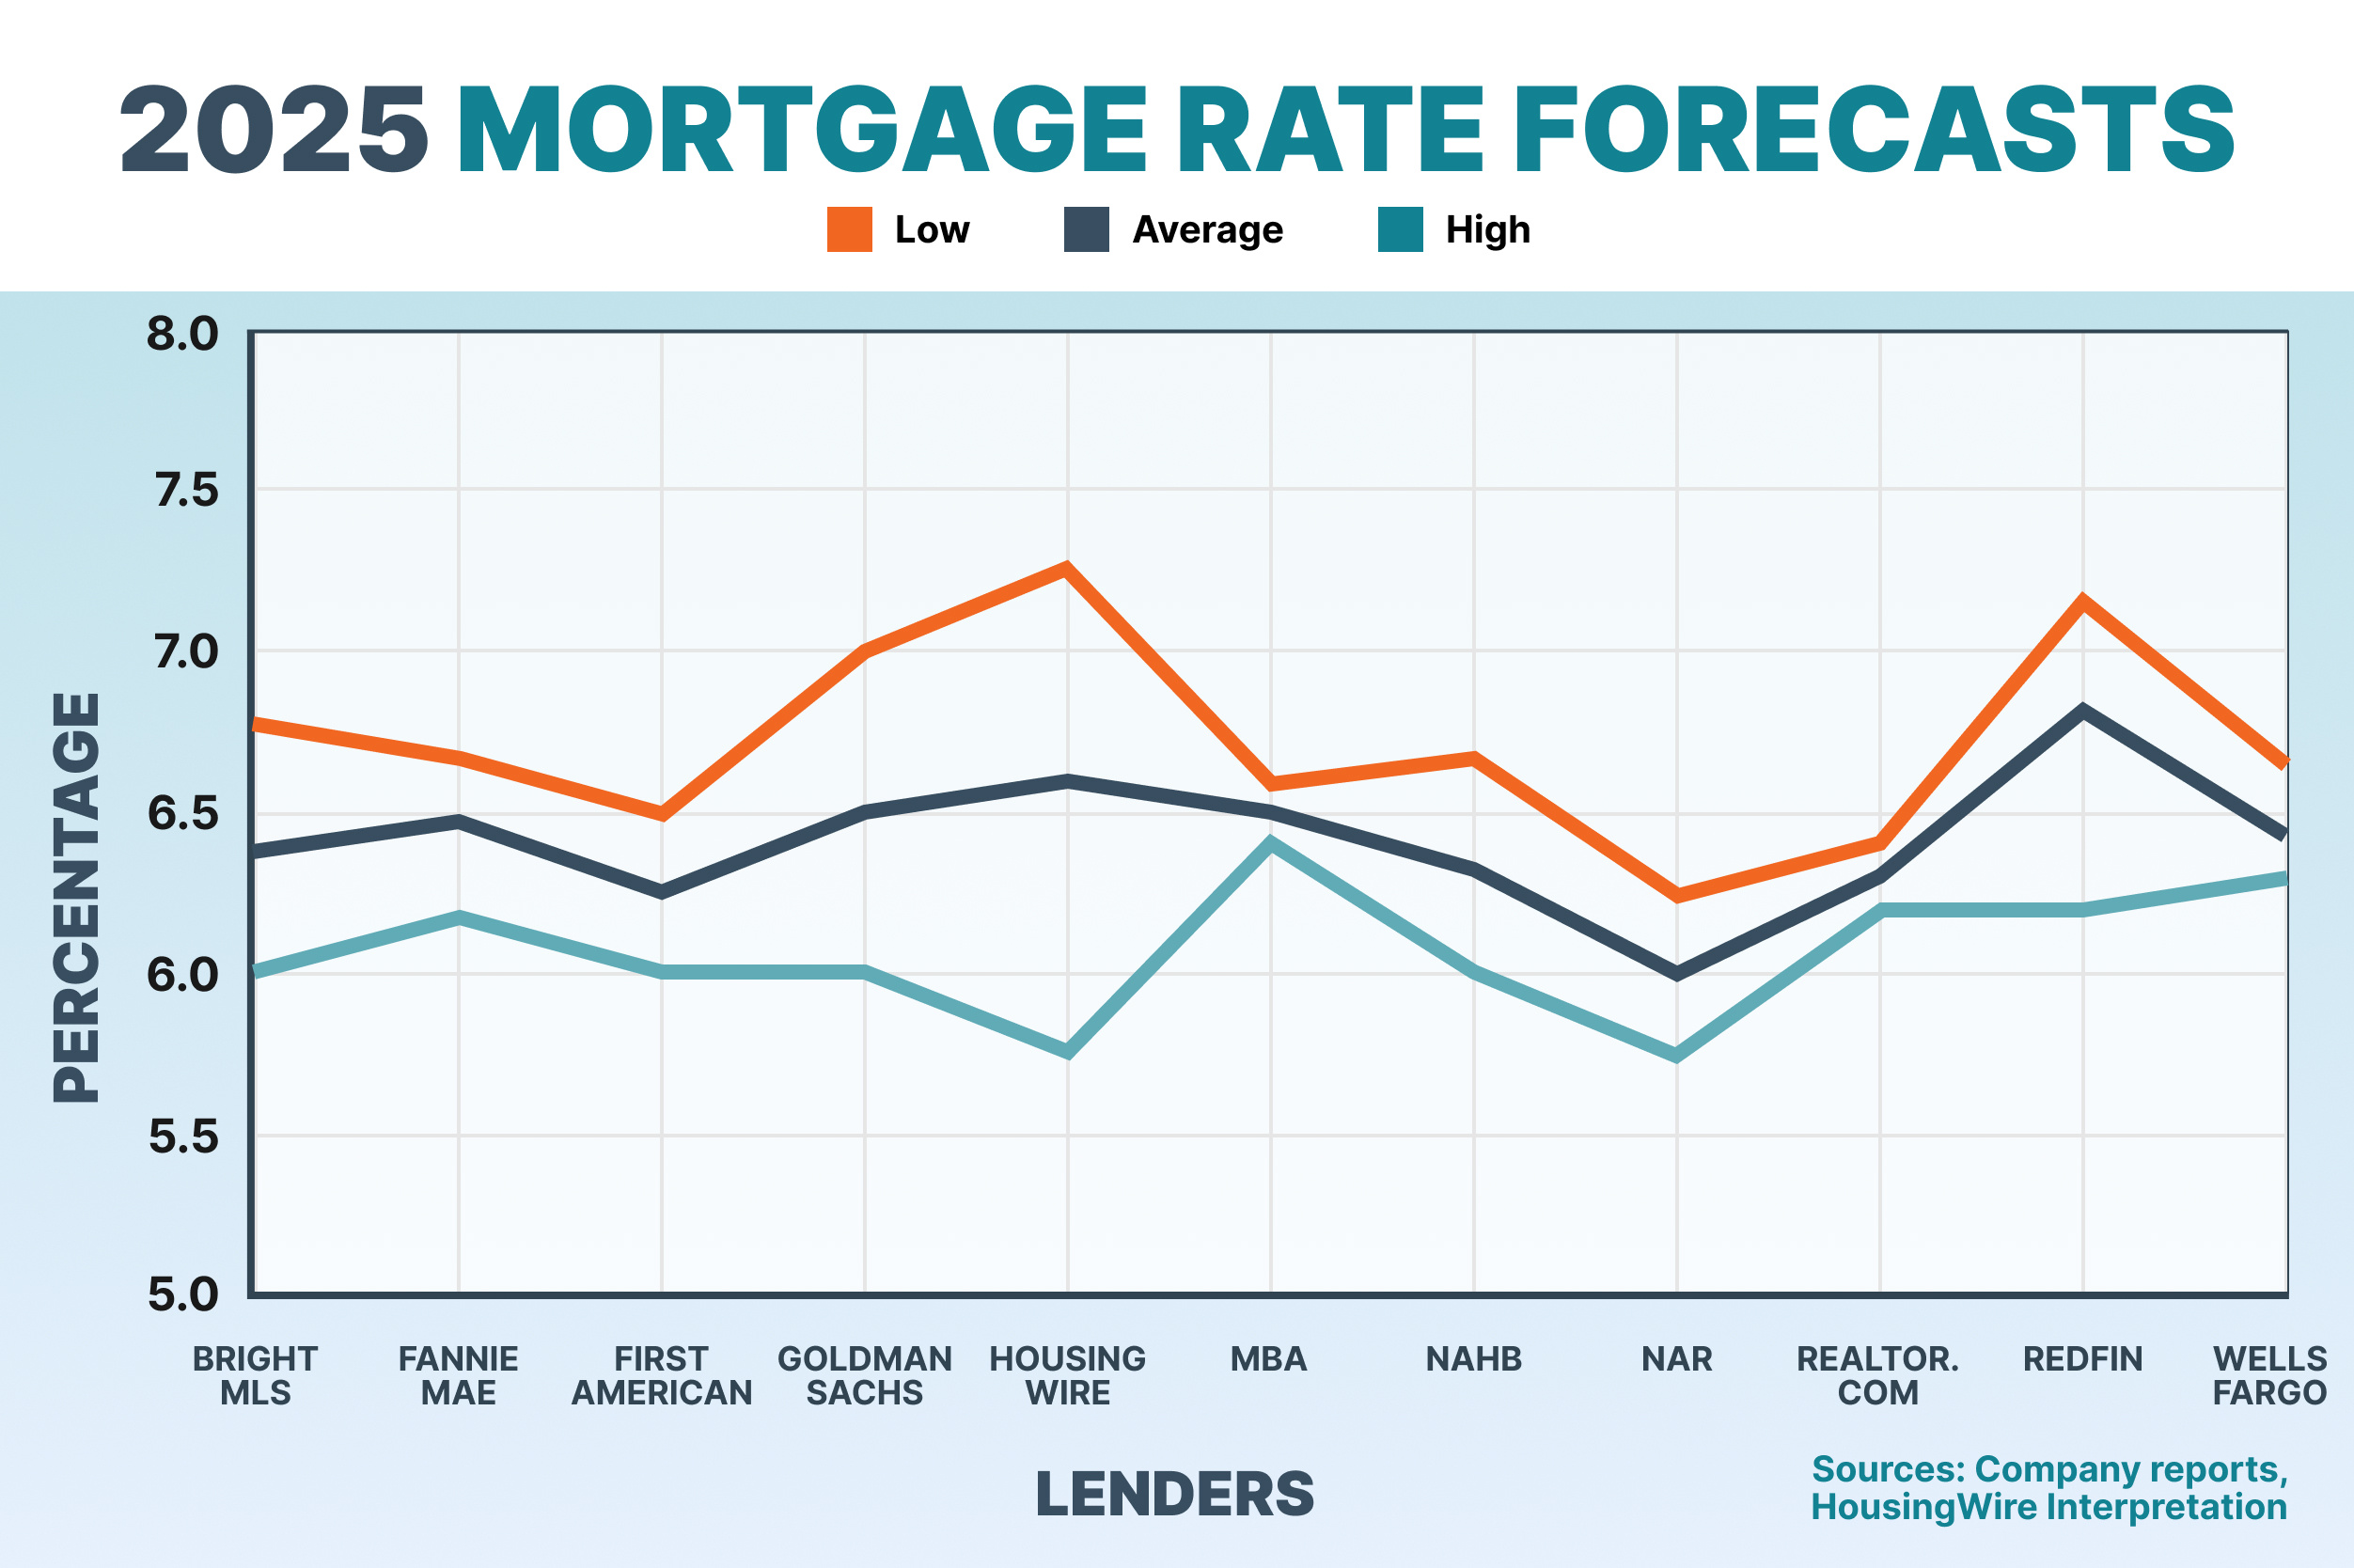
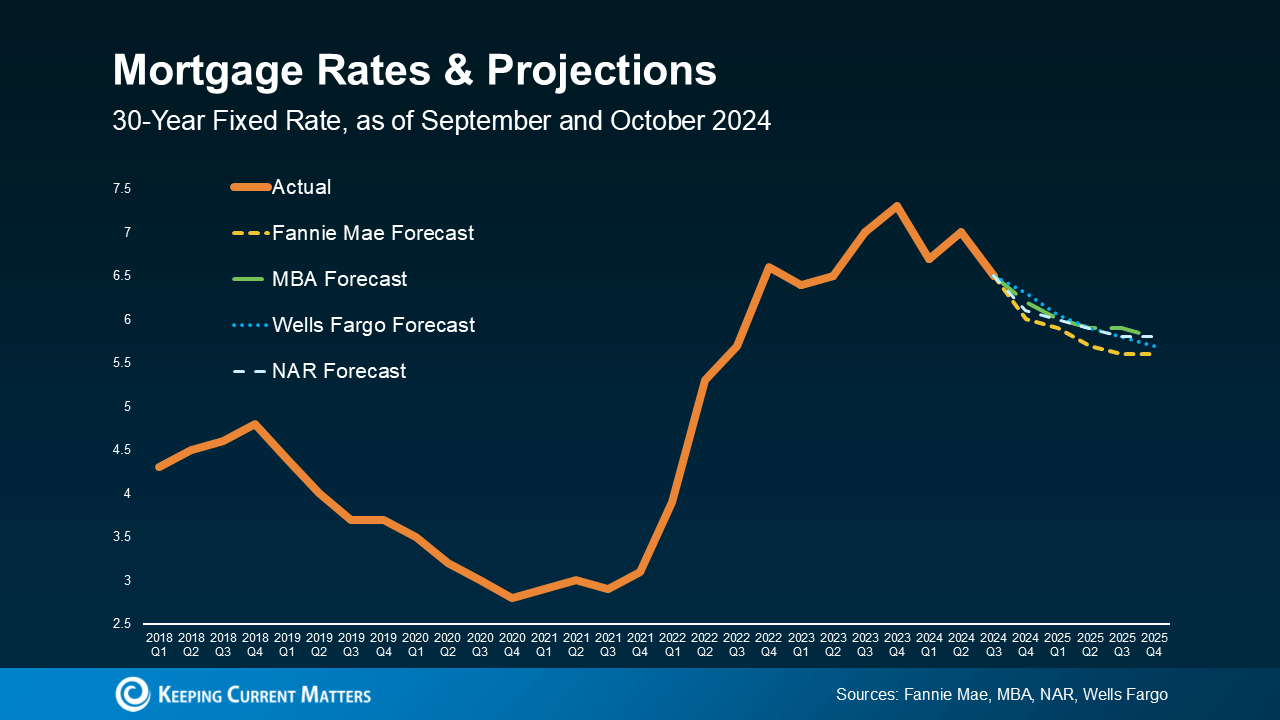
پیشبینی دقیق تأثیر نرخ بهره بر بازار املاک در آینده دشوار است، زیرا وابسته به عوامل بسیاری است. با این حال، میتوان با تحلیل روندهای گذشته و شرایط فعلی اقتصادی، برخی از پیشبینیها را ارائه داد. برای مثال، اگر نرخ بهره در آینده کاهش یابد، میتوان انتظار داشت که تقاضا برای خرید ملک افزایش یابد و قیمتهای ملک نیز در برخی مناطق افزایش یابد.
در مقابل، اگر نرخ بهره بالا بماند یا افزایش یابد، ممکن است شاهد کاهش تقاضا و کاهش قیمتهای ملک در برخی مناطق باشیم. این موضوع به ویژه در مناطق با عرضه محدود ملک، مانند تهران، تأثیر بیشتری خواهد داشت.
نتیجهگیری
نرخ بهره یکی از عوامل کلیدی در بازار معاملات ملکی است که میتواند تأثیر عمیقی بر تقاضا، عرضه و قیمتهای ملک داشته باشد. تغییرات در نرخ بهره میتواند منجر به تغییرات قابل توجهی در بازار شود، بنابراین خریداران و فروشندگان باید این عامل را در تصمیمات خود در نظر بگیرند.
برای مطالعه مقالات بیشتر در زمینه ساختوساز و تحلیل بازار املاک میتوانید به ژورنال ساختمان مراجعه کنید. در این سایت میتوانید اطلاعات مفیدی در مورد آخرین روندهای بازار، راهکارهای خرید ملک و حتی تحلیلهای تخصصی در زمینه املاک و ساختوساز پیدا کنید.
این مطلب بدون برچسب می باشد.
- دیدگاه های ارسال شده توسط شما، پس از تایید توسط تیم مدیریت در وب منتشر خواهد شد.
- پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- پیام هایی که به غیر از زبان فارسی یا غیر مرتبط باشد منتشر نخواهد شد.