
راهنمای دریافت وام خرید مسکن
خرید مسکن یکی از مهمترین تصمیمات مالی زندگی افراد است و برای بسیاری، استفاده از وام مسکن راهی مناسب برای دسترسی به خانهامیدوارانه است. با توجه به شرایط اقتصادی و تغییرات قوانین بانکی، آگاهی از مراحل دریافت وام خرید مسکن و شرایط لازم میتواند فرآیند را سادهتر کند. در این راهنما، به بررسی مراحل کلی […]
خرید مسکن یکی از مهمترین تصمیمات مالی زندگی افراد است و برای بسیاری، استفاده از وام مسکن راهی مناسب برای دسترسی به خانهامیدوارانه است. با توجه به شرایط اقتصادی و تغییرات قوانین بانکی، آگاهی از مراحل دریافت وام خرید مسکن و شرایط لازم میتواند فرآیند را سادهتر کند. در این راهنما، به بررسی مراحل کلی دریافت وام مسکن، شرایط لازم، مدارک مورد نیاز و نکات مهمی که باید قبل از درخواست وام در نظر گرفت، میپردازیم.
مراحل کلی دریافت وام خرید مسکن
دریافت وام مسکن شامل چند مرحله اصلی است که هر کدام نیاز به دقت و آمادهسازی دارند:
- ارزیابی نیاز و توان مالی: قبل از درخواست وام، باید میزان توان مالی خود را ارزیابی کنید. این شامل بررسی درآمد ثابت، هزینههای ماهانه، میزان پسانداز و همچنین میزان قسطی است که میتوانید بدون مشکل پرداخت کنید. بانکها معمولاً حداکثر ۳۰ تا ۴۰ درصد از درآمد شما را برای پرداخت قسط وام در نظر میگیرند.
- انتخاب نوع وام: وامهای مسکن انواع مختلفی دارند، از جمله وام مسکن با قسط ثابت یا متغیر، وام با تضمین یا بدون تضمین، و وامهای ویژه برای گروههای خاص مانند جوانان، کارکنان دولت یا نیروهای مسلح. هر نوع وام شرایط و نرخ بهره متفاوتی دارد که باید با توجه به شرایط خود انتخاب کنید.
- انتخاب بانک یا موسسه مالی: هر بانک یا موسسه مالی شرایط متفاوتی برای ارائه وام دارد. برخی بانکها نرخ بهره پایینتری ارائه میدهند، در حالی که برخی دیگر شرایط تسهیلات بیشتری مانند دوره کارمزد یا کاهش قسط در ابتدای وام دارند. مقایسه شرایط چند بانک میتواند به شما کمک کند بهترین انتخاب را داشته باشید.
- آمادهسازی مدارک: مدارک مورد نیاز برای درخواست وام شامل شناسنامه، کارت ملی، مدرک درآمد (برای کارمندان: برگه حقوق، برای کارآفرینان: صورتهای مالی)، مدارک مالکیت یا قرارداد خرید و فروش ملک، و همچنین مدارک مربوط به تضمین (اگر لازم باشد) است. آمادهسازی این مدارک به صورت کامل و دقیق میتواند زمان بررسی وام را کاهش دهد.
- درخواست وام و بررسی: پس از آمادهسازی مدارک، باید به بانک مراجعه کرده و فرم درخواست وام را تکمیل کنید. بانک سپس مدارک شما را بررسی میکند و در صورت تأیید، مبلغ وام را تعیین و شرایط آن را به شما اعلام میکند.
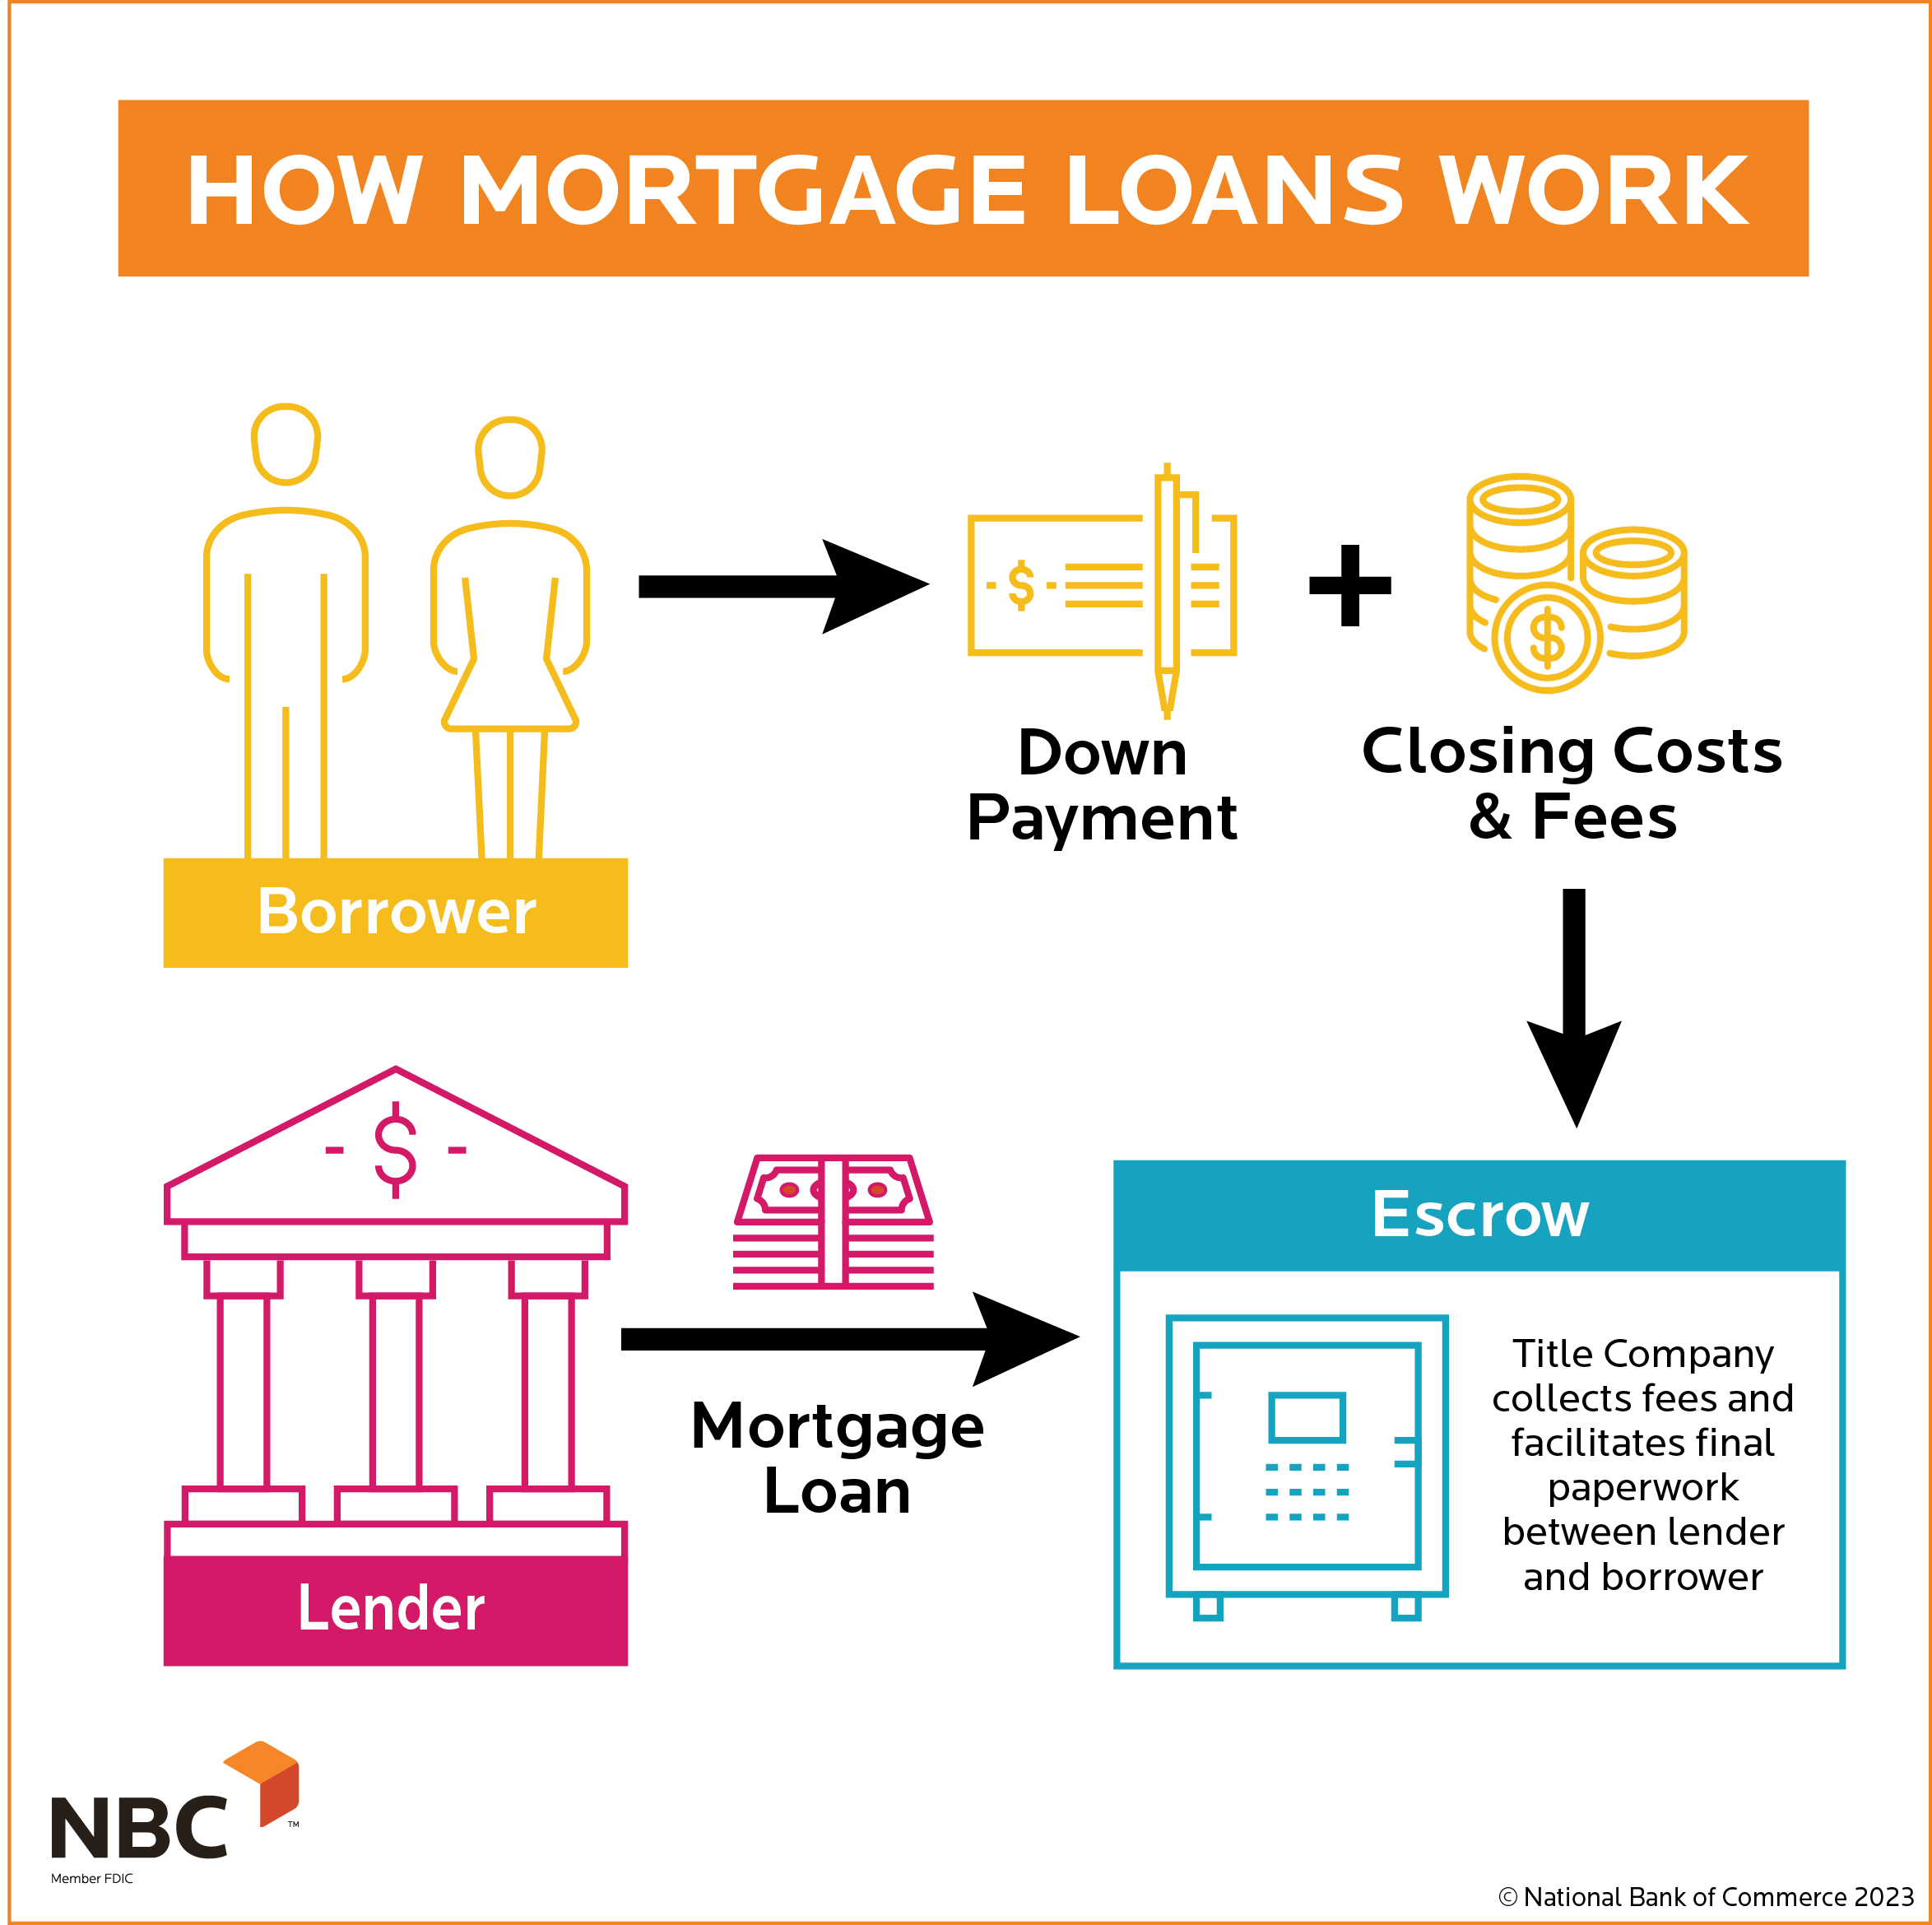
- امضای قرارداد و دریافت وام: در این مرحله، قرارداد وام بین شما و بانک امضا میشود و پس از پرداخت کارمزدهای اولیه، مبلغ وام به حساب شما واریز میشود. سپس باید مراحل خرید ملک را تکمیل کرده و وثیقه وام را به بانک ارائه دهید.
در این فرآیند، دقت در هر مرحله بسیار مهم است، زیرا هر خطا یا نقص در مدارک میتواند منجر به تأخیر یا حتی رد درخواست وام شود.
شرایط لازم برای دریافت وام مسکن
بانکها برای ارائه وام مسکن شرایطی را تعیین میکنند که باید توسط متقاضی رعایت شوند. برخی از این شرایط شامل موارد زیر است:
- سن: بیشتر بانکها حداقل سن ۱۸ سال و حداکثر سن ۶۵ سال در زمان پایان پرداخت وام را برای دریافتکنندگان تعیین میکنند. این یعنی اگر شما ۴۰ ساله هستید، وام شما باید تا سن ۶۵ سال شما پرداخت شود.
- مدرک درآمد: داشتن درآمد ثابت و قابل اثبات یکی از مهمترین شرایط است. برای کارمندان، برگه حقوق و برای کارآفرینان، صورتهای مالی و گزارشات مالیاتی مورد بررسی قرار میگیرند.
- تاریخچه اعتباری: بانکها به بررسی سابقه اعتباری شما میپردازند. اگر سابقه پرداخت قرضه یا وامهای قبلی شما مثبت باشد، شانس دریافت وام افزایش مییابد.
- مبلغ وام: مبلغ وام معمولاً بین ۵۰ تا ۸۰ درصد ارزش ملک تعیین میشود. برای مثال، اگر ملک ۵۰۰ میلیون تومان ارزش دارد، ممکن است بانک تا ۴۰۰ میلیون تومان وام ارائه دهد.
- تضمین: برخی وامها نیاز به تضمین دارند، مانند وثیقه ملک یا تضمین توسط شخص ثالث. این تضمینها به بانک اطمینان میدهند که در صورت عدم پرداخت وام، میتواند از طریق آن به پول خود دسترسی پیدا کند.
همچنین، برخی بانکها شرایط ویژهای برای گروههای خاص مانند جوانان، کارکنان دولت یا نیروهای مسلح دارند که میتوانید با مراجعه به سایت یا شعب بانکها با جزئیات آن آشنا شوید.
مدارک مورد نیاز برای درخواست وام مسکن
آمادهسازی مدارک به صورت کامل و دقیق یکی از مراحل حیاتی در دریافت وام مسکن است. مدارک مورد نیاز ممکن است بسته به بانک و نوع وام متفاوت باشد، اما عموماً شامل موارد زیر است:
- کپی شناسنامه و کارت ملی
- مدرک درآمد (برگه حقوق برای کارمندان، صورتهای مالی برای کارآفرینان)
- مدرک مالکیت یا قرارداد خرید و فروش ملک (در صورت وجود)
- مدرک ازدواج (برای متقاضیان متأهل)
- مدرک تحصیل (در برخی موارد)
- مدرک سابقه کار (برای کارمندان)
- مدرک تضمین (در صورت نیاز)
- فرم درخواست وام تکمیل شده
پیشنهاد میشود قبل از مراجعه به بانک، لیست دقیق مدارک مورد نیاز را از بانک دریافت کرده و تمام مدارک را به صورت کامل و بدون نقص آماده کنید.
نکات مهم قبل از درخواست وام
قبل از درخواست وام مسکن، باید به چند نکته مهم توجه کنید تا فرآیند را بدون مشکل پیش ببرید:
- ارزیابی دقیق نیاز: قبل از درخواست وام، باید دقیقاً بدانید چه نوع ملکی میخواهید و چه بودجهای دارید. خرید ملک با بودجه بیش از توان مالی میتواند منجر به مشکلات مالی در آینده شود.
- مقایسه شرایط بانکها: هر بانک شرایط متفاوتی دارد. برخی نرخ بهره پایینتری ارائه میدهند، برخی دوره کارمزد دارند یا شرایط تسهیلات بیشتری ارائه میکنند. مقایسه چند بانک میتواند به شما کمک کند بهترین انتخاب را داشته باشید.
- آمادهسازی پسانداز: علاوه بر وام، شما نیاز به پرداخت کارمزدهای اولیه مانند کارمزد بانک، کارمزد وکیل و هزینههای مربوط به ملک دارید. داشتن پسانداز کافی میتواند این هزینهها را پوشش دهد.
- درک کامل شرایط وام: قبل از امضای قرارداد، باید تمام شرایط وام را درک کنید، از جمله نرخ بهره، مدت زمان پرداخت، میزان قسط، و شرایط در صورت عدم پرداخت.
- پیشبینی هزینههای آینده: علاوه بر قسط وام، باید هزینههای دیگری مانند بیمه ملک، هزینههای نگهداری و تعمیرات را نیز در نظر بگیرید.
همچنین، اگر شما یکی از گروههای ویژه مانند جوانان، کارکنان دولت یا نیروهای مسلح هستید، ممکن است شرایط ویژهای برای دریافت وام داشته باشید. آگاهی از این شرایط میتواند فرآیند دریافت وام را برای شما آسانتر کند.
چالشهای رایج در دریافت وام مسکن و راهکارها
در فرآیند دریافت وام مسکن، ممکن است با چالشهایی روبرو شوید. برخی از این چالشها و راهکارهای مقابله با آنها عبارتند از:
- رد درخواست وام: یکی از دلایل رایج رد درخواست وام، عدم تطابق شرایط مالی شما با نیازهای بانک است. برای جلوگیری از این مشکل، باید قبل از درخواست وام، شرایط خود را با شرایط بانک تطبیق دهید و مدارک خود را به صورت کامل آماده کنید.
- تاخیر در بررسی: اگر مدارک شما کامل نیست یا دارای نقصی است، ممکن است بررسی وام زمان بیشتری ببرد. برای کاهش این احتمال، باید تمام مدارک را به صورت دقیق و کامل آماده کنید.
- نرخ بهره بالا: برخی بانکها نرخ بهره بالایی دارند که میتواند هزینه کلی وام را افزایش دهد. برای مقابله با این مشکل، میتوانید شرایط چندین بانک را مقایسه کرده و بهترین نرخ بهره را انتخاب کنید.
- محدودیت در انتخاب ملک: برخی بانکها محدودیتهایی در انتخاب ملک دارند، مانند محدودیت در منطقه یا نوع ملک. آگاهی از این محدودیتها قبل از خرید ملک میتواند به شما کمک کند.
در صورت مواجهه با این چالشها، میتوانید با مشاوران مالی یا کارشناسان بانک مشورت کنید تا بهترین راهکار را پیدا کنید.
پیشبینی آینده وام مسکن
با توجه به تغییرات اقتصادی و سیاستهای بانکی، آینده وامهای مسکن نیز تحت تأثیر قرار میگیرد. برخی از روندهای احتمالی شامل کاهش نرخ بهره، افزایش محدودیتهای اعتباری و تغییرات در شرایط وامهای ویژه است. برای مثال، برخی بانکها ممکن است برای تشویق به خرید مسکن در مناطق کمتر پر جمعیت، شرایط ویژهتری ارائه دهند.
همچنین، با توجه به افزایش قیمت ملک در سالهای اخیر، برخی از بانکها ممکن است محدودیتهایی در میزان وام ارائه شده اعمال کنند. بنابراین، آگاهی از این تغییرات و تطبیق شرایط مالی خود با آنها میتواند به شما کمک کند بهترین تصمیم را بگیرید.
برای مطالعه مقالات بیشتر در زمینه ساختوساز و نکات مهم مربوط به خرید ملک و وام مسکن میتوانید به ژورنال ساختمان مراجعه کنید.
این مطلب بدون برچسب می باشد.
- دیدگاه های ارسال شده توسط شما، پس از تایید توسط تیم مدیریت در وب منتشر خواهد شد.
- پیام هایی که حاوی تهمت یا افترا باشد منتشر نخواهد شد.
- پیام هایی که به غیر از زبان فارسی یا غیر مرتبط باشد منتشر نخواهد شد.